Varejo brasileiro cresce 2,9% no primeiro semestre, mas consumidor prioriza restaurantes e serviços
O varejo brasileiro em 2026 acumulou crescimento de 2,9% no primeiro semestre, segundo dados do Mastercard SpendingPulse divulgados em 14 de setembro. O levantamento considera vendas realizadas no varejo físico e online, por diferentes meios de pagamento, e indica uma aceleração do consumo ao longo do período.
Na comparação com os mesmos intervalos de 2025, a alta foi de 1,6% no primeiro trimestre e chegou a 4,1% no segundo. O resultado revela um mercado que ganhou ritmo entre abril e junho, mas também apresenta mudanças na composição da demanda. Categorias ligadas à alimentação, à conveniência, à saúde e ao bem-estar avançaram, enquanto itens de maior valor enfrentaram mais resistência.
Consumo acelera no segundo trimestre
O desempenho trimestral mostra que o crescimento do varejo não ocorreu de maneira uniforme. Depois de uma expansão mais moderada nos três primeiros meses do ano, o segundo trimestre registrou uma elevação significativamente maior. Para os varejistas, o movimento reforça a importância de acompanhar não apenas o resultado acumulado, mas também a forma como o consumidor distribui seus gastos ao longo do tempo.
O avanço foi observado em um ambiente no qual as compras recorrentes e de consumo imediato ganharam espaço. Já as decisões que envolvem compromissos financeiros maiores parecem ter sido adiadas ou avaliadas com mais cautela. Essa diferença ajuda a explicar por que o resultado geral foi positivo, mesmo com retrações em segmentos associados a produtos duráveis.
Restaurantes e farmácias ganham força
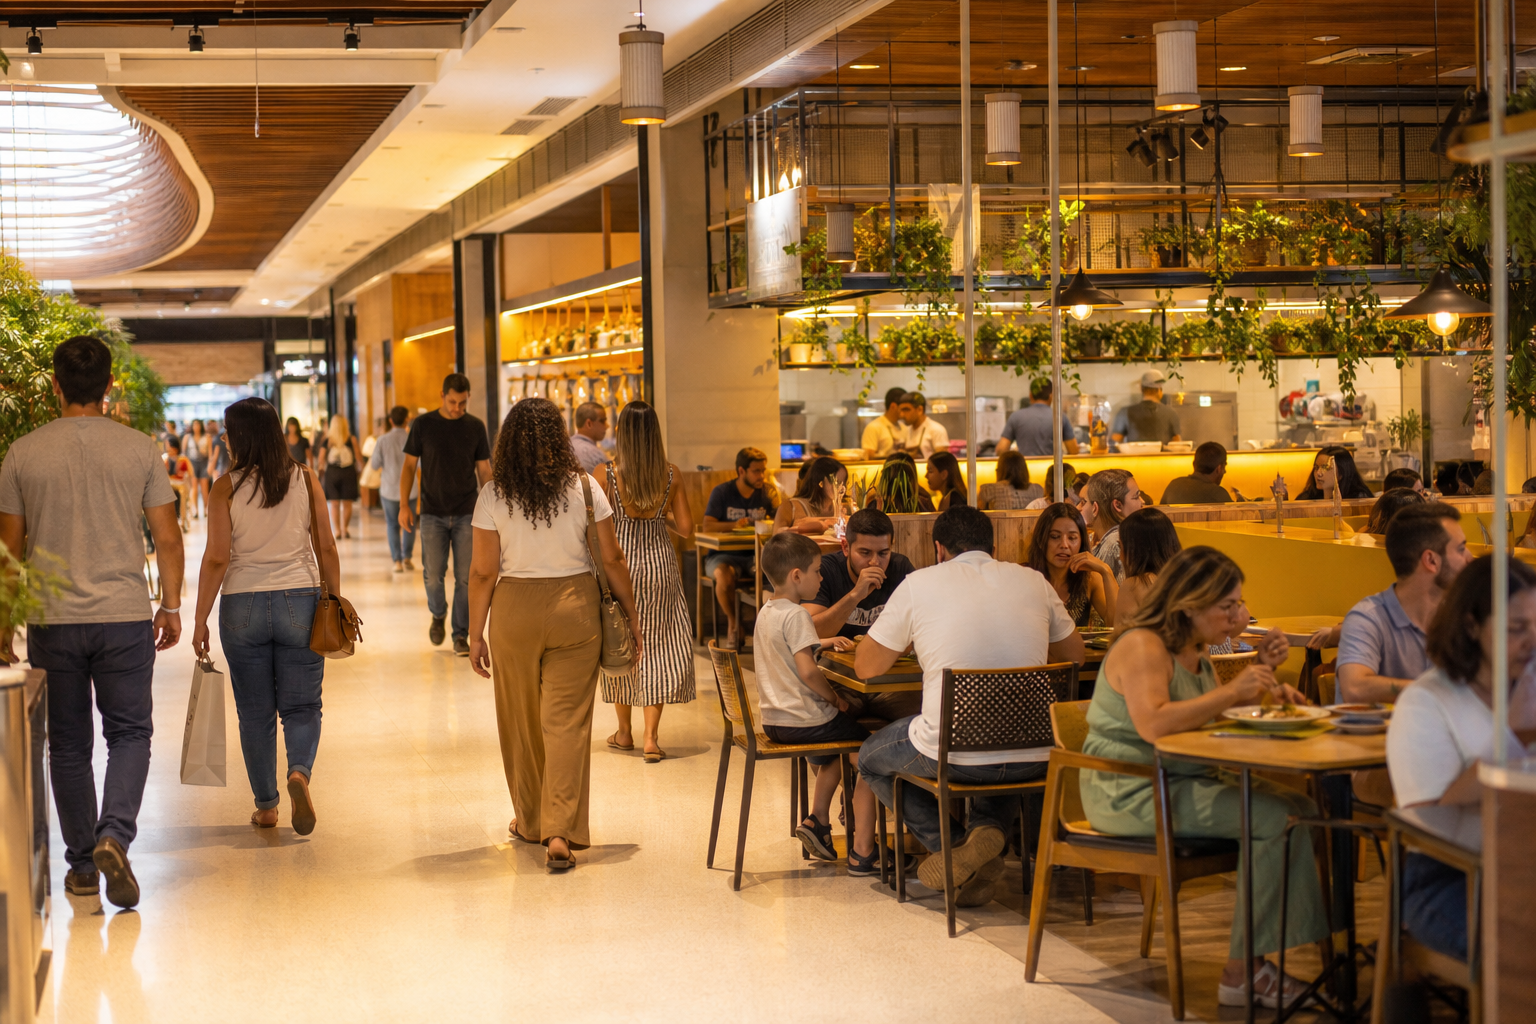
Entre os destaques do semestre está o segmento de restaurantes, que cresceu 10,7%. A expansão coloca a alimentação fora do lar entre as categorias de maior dinamismo no período e reforça a relevância de operações gastronômicas para o varejo presencial.
As farmácias também apresentaram desempenho consistente. De acordo com o levantamento, o setor avançou 9,9% no primeiro trimestre e 9% no segundo. Os números indicam uma demanda estável por produtos relacionados à saúde e ajudam a evidenciar a força de categorias associadas a necessidades frequentes e ao bem-estar.
Para os shopping centers, esse comportamento mantém restaurantes, cafés e serviços como componentes estratégicos do mix de operações. Além da compra de produtos, esses espaços podem se beneficiar de visitas motivadas por alimentação, conveniência e necessidades recorrentes. Os dados, contudo, não medem individualmente o desempenho de cada empreendimento ou formato comercial.
Bens duráveis enfrentam maior cautela
Na direção oposta, móveis e decoração e eletrônicos registraram retrações no primeiro semestre. São categorias que normalmente envolvem tíquete mais elevado e decisões de compra menos frequentes. O resultado sugere um consumidor mais seletivo diante de despesas de maior valor, priorizando gastos imediatos ou considerados essenciais.
Esse cenário pode pressionar varejistas a rever estratégias de comunicação, promoções e condições comerciais para estimular a demanda por produtos duráveis. A integração entre lojas físicas e canais digitais também ganha importância, já que o indicador da Mastercard reúne os dois ambientes de venda. Ainda assim, qualquer reação do mercado depende das estratégias de cada empresa e não pode ser atribuída diretamente aos dados agregados.
Centro-Oeste lidera crescimento regional
O levantamento também aponta diferenças entre as regiões brasileiras. O Centro-Oeste liderou o crescimento do consumo no primeiro semestre, enquanto o Sudeste apresentou o ritmo menos acelerado entre as cinco regiões do país. A informação amplia a leitura sobre o varejo nacional e mostra que o dinamismo não esteve concentrado apenas nos grandes mercados tradicionalmente associados ao consumo.
Para empresas do setor, a diferença regional pode ser considerada em decisões sobre expansão, localização de lojas e composição do mix comercial. No caso dos shopping centers, o desempenho reforça a necessidade de observar características específicas de cada cidade e região, em vez de aplicar uma estratégia única a todo o país.
Perspectivas para o segundo semestre
Uma projeção do IBEVAR, elaborada em parceria com a FIA Business School, aponta crescimento moderado do varejo entre setembro e novembro de 2026, com diferenças entre os segmentos. O estudo utiliza séries dessazonalizadas da Pesquisa Mensal de Comércio do IBGE e tem junho de 2026 como último mês com dados reais disponíveis.
Em conjunto, os levantamentos desenham um cenário de expansão, mas sem avanço homogêneo entre categorias ou regiões. O varejo brasileiro chega à segunda metade do ano sustentado por restaurantes, farmácias e outros gastos recorrentes, enquanto móveis, decoração e eletrônicos enfrentam maior cautela. Para shoppings e varejistas, entender essa mudança na prioridade do consumidor será fundamental para ajustar ofertas, experiências e operações.
Os dados do primeiro semestre foram divulgados pelo Mastercard SpendingPulse em 14 de setembro de 2026.